
Komornik wobec obywatela Ukrainy w Polsce – co może zająć i jak się bronić?
📑 Spis treści
- Czy polski komornik może w ogóle działać wobec Ukraińca?
- Co konkretnie może zająć komornik?
- Czego komornik nie może wziąć?
- Co jeśli pracuję „na czarno”?
- Co się stanie, jeśli wyjadę do Ukrainy?
- Jak można zatrzymać komornika? Trzy realne ścieżki
- Przykład z praktyki: Pan Wasyl z Wrocławia
- Podsumowanie — co warto zrobić?
Komornik zajął Ci konto albo pensję w Polsce? Boisz się, że stracisz wszystko? Spokojnie — masz takie same prawa jak Polak. I podobne możliwości obrony.
Krótka odpowiedź: polski komornik może działać wobec obywatela Ukrainy tak samo jak wobec Polaka — może zająć konto, pensję, samochód. Ale są kwoty wolne od zajęcia, są zasady, których musi przestrzegać, i są sposoby, żeby to zatrzymać. Jednym z nich — często skutecznym — jest ogłoszenie upadłości konsumenckiej, która zawiesza egzekucję komorniczą.
📌 Стаття українською – читайте версію UA тут
Czy polski komornik może w ogóle działać wobec Ukraińca?
Tak. Polskie prawo egzekucyjne nie pyta o obywatelstwo. Pyta o dwie rzeczy: czy jest prawomocny wyrok lub nakaz zapłaty, i czy dłużnik ma w Polsce majątek lub dochody.
Zasady egzekucji komorniczej określa Kodeks postępowania cywilnego. Nie ma w nim przepisów, które wykluczałyby cudzoziemców spod egzekucji. Jeśli wziąłeś kredyt w polskim banku albo chwilówkę u polskiego pożyczkodawcy i nie spłacasz — wierzyciel idzie do sądu. Sąd wydaje nakaz zapłaty. Z tym nakazem wierzyciel idzie do komornika. I od tego momentu komornik może działać.
Komornik PL czy UA — kto może egzekwować Ukraińca w Polsce?
To zależy od tego, gdzie powstał dług:
- Dług polski (kredyt w PL, chwilówka, mandat) — egzekwuje go polski komornik.
- Dług ukraiński (kredyt w UA, długi alimentacyjne z Ukrainy) — polski komornik z zasady nie egzekwuje. Ukraiński wierzyciel musiałby przejść skomplikowaną procedurę uznania wyroku w Polsce.
W praktyce większość spraw, z jakimi spotykamy się w kancelarii, dotyczy długów polskich. I właśnie tu polski komornik ma pełne uprawnienia.
Co konkretnie może zająć komornik?
Komornik ma kilka narzędzi egzekucji. Każde z nich może być zastosowane także wobec obywatela Ukrainy mieszkającego w Polsce.
Zajęcie wynagrodzenia z pracy
To najczęstsza forma egzekucji. Komornik wysyła pismo do pracodawcy, a ten ma obowiązek potrącać część pensji i przekazywać ją komornikowi.
Ile może być zajęte? To zależy od formy zatrudnienia:
- Umowa o pracę: potrącenie maksymalnie 50% pensji netto (60% przy alimentach). Kwota wolna to pełna płaca minimalna — w 2026 roku ok. 3 500 zł netto.
- Umowa zlecenie: jeśli to jedyne źródło dochodu, obowiązują podobne ograniczenia jak przy umowie o pracę. Trzeba jednak złożyć wniosek o ich zastosowanie.
- B2B / JDG: komornik może zająć całość przychodów na koncie firmowym.
Zajęcie konta bankowego
Komornik wysyła wezwanie do banku. Bank musi zablokować środki i przekazać je komornikowi. To bywa szok — z dnia na dzień widzisz pustą kartę i zablokowany rachunek.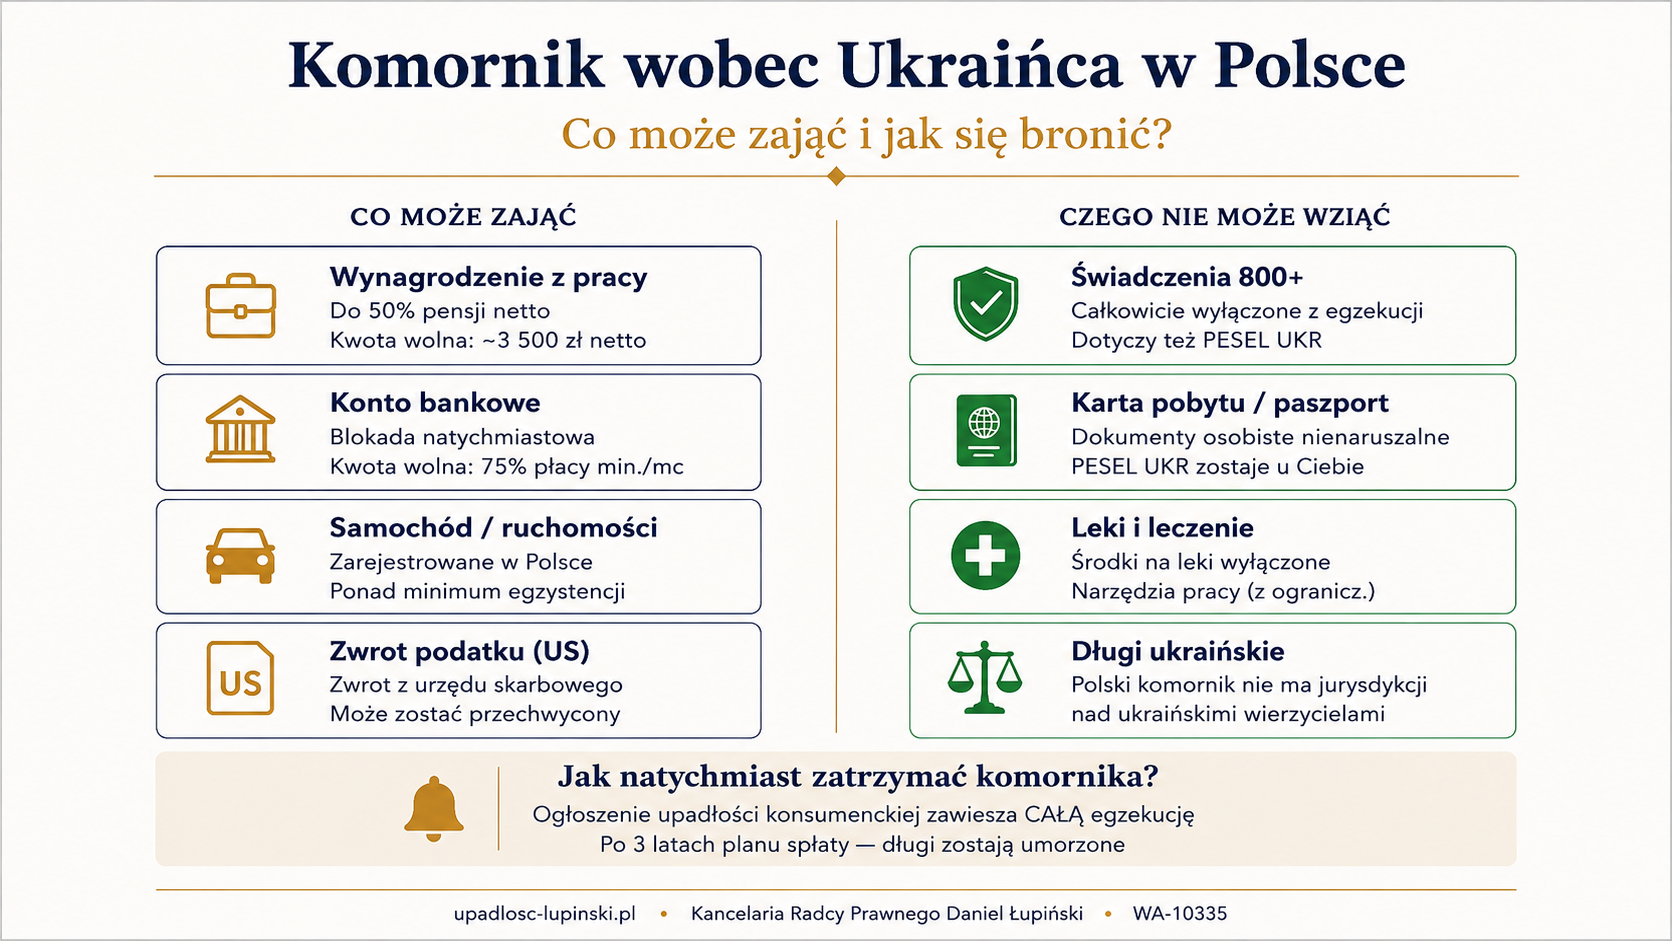
Kwota wolna od zajęcia z konta to 75% płacy minimalnej miesięcznie. W praktyce nie zawsze jest automatycznie pozostawiana — czasem trzeba interweniować przez prawnika, żeby ją odzyskać.
Zajęcie samochodu i innych ruchomości
Komornik może też zająć:
- samochód zarejestrowany na Ciebie w Polsce,
- rzeczy wartościowe w mieszkaniu (poza minimum egzystencji),
- świadczenia z ZUS (z pewnymi ograniczeniami),
- zwrot podatku z urzędu skarbowego.
Czy komornik może wejść do mieszkania?
Tak, ale na ściśle określonych warunkach — z odpowiednim postanowieniem sądu, w godzinach pracy, nie siłą. W praktyce wizyty komornika w domu są rzadsze. W pierwszej kolejności sięga po konto i pensję, bo to po prostu szybsze i skuteczniejsze.
Czego komornik nie może wziąć?
Polskie prawo chroni dłużnika przed całkowitym pozbawieniem środków do życia. Jest lista rzeczy wyłączonych spod egzekucji.
Kwoty wolne od zajęcia
- Pełna płaca minimalna przy umowie o pracę (2026 rok: ok. 3 500 zł netto)
- Świadczenia rodzinne 800+ — w całości, również dla osób z PESEL UKR
- Świadczenia z pomocy społecznej
- Alimenty otrzymywane na dzieci
Przedmioty wyłączone spod egzekucji
- Przedmioty codziennego użytku (ubrania, pościel, sprzęty domowe pierwszej potrzeby)
- Lekarstwa niezbędne do leczenia
- Narzędzia pracy potrzebne do wykonywania zawodu (z ograniczeniami)
- Dokumenty osobiste — paszport, karta pobytu, PESEL UKR
Co warto wiedzieć: komornik nie może zatrzymać Twoich dokumentów. Karta pobytu zostaje u Ciebie. To często powtarzany mit. Więcej w artykule: Czy upadłość konsumencka oznacza utratę karty pobytu?
Co jeśli pracuję „na czarno”?
Krótka odpowiedź: komornik nie zajmie tego, o czym nie wie. Ale to rozwiązanie bardzo krótkoterminowe — i wiąże się z kilkoma realnymi problemami.
Dlaczego praca „na czarno” to słaba strategia?
- Brak składek — nie masz ubezpieczenia zdrowotnego, emerytury, prawa do zasiłków.
- Trudniej udowodnić COMI — bez udokumentowanego zatrudnienia osłabiasz argumentację przy ewentualnym wniosku o upadłość.
- Problemy z kartą pobytu — Urząd do Spraw Cudzoziemców patrzy na legalne źródło dochodu przy przedłużaniu karty.
W dłuższej perspektywie znacznie korzystniejsze jest legalne zatrudnienie i uporządkowanie sytuacji z długami — na przykład przez upadłość konsumencką.
Co się stanie, jeśli wyjadę do Ukrainy?
To częsta pokusa: „wyjadę do Ukrainy i tam mnie nie znajdą”. Niestety, to myślenie krótkowzroczne — i tłumaczę dlaczego.
- Polska egzekucja zatrzyma się — komornik nie sięgnie bezpośrednio do Ukrainy.
- Dług jednak zostaje — nie znika, czeka, a w międzyczasie rośnie o odsetki.
- BIK pamięta przez 10 lat — wpis o niespłaconym długu pozostaje aktywny.
- Po powrocie do Polski komornik wznawia egzekucję.
- Żaden polski bank nie udzieli Ci kredytu — ani teraz, ani po powrocie.
Przykład: Pani Tetiana
Pani Tetiana wzięła w Polsce cztery chwilówki — łącznie 18 tys. zł. Komornik rozpoczął egzekucję z jej pensji. Wyjechała na trzy lata do Ukrainy. Wróciła w 2026 roku — komornik wznowił postępowanie, dodał odsetki za trzy lata. Dług urósł do 26 tys. zł.
Gdyby przed wyjazdem rozważyła wniosek o upadłość, jej sytuacja mogła wyglądać dziś zupełnie inaczej — dług prawdopodobnie zostałby umorzony, a BIK z czasem oczyściłby się z negatywnych wpisów.
Jak można zatrzymać komornika? Trzy realne ścieżki
Są trzy sposoby. Każdy ma inną skuteczność, inny zakres i inny czas trwania.
1. Negocjacje z wierzycielem
Można spróbować dogadać się z bankiem lub firmą pożyczkową — ugoda, rozłożenie na raty, częściowe umorzenie. Sprawdza się to przy jednym lub dwóch wierzycielach. Przy kilku różnych długach negocjacje są zazwyczaj trudniejsze i mniej skuteczne.
2. Skarga na czynności komornika
Jeśli komornik popełnia błędy — zajmuje więcej, niż wolno, narusza kwotę wolną od zajęcia, działa wbrew procedurze — można złożyć skargę do sądu rejonowego. Sama skarga nie zatrzymuje egzekucji, ale może ją skorygować. To rozwiązanie sprawdza się tylko w konkretnych przypadkach naruszenia przepisów.
3. Upadłość konsumencka
Ogłoszenie upadłości konsumenckiej zawiesza postępowanie egzekucyjne. Po uprawomocnieniu się postanowienia o ogłoszeniu upadłości egzekucja zostaje umorzona. Procedurę reguluje ustawa Prawo upadłościowe.
Co się wtedy zmienia:
- komornik przestaje zajmować Twoją pensję,
- konto bankowe wraca pod Twoją kontrolę (poprzez syndyka),
- wstrzymane są pozostałe postępowania egzekucyjne,
- po wykonaniu planu spłaty (zwykle do 36 miesięcy) sąd może umorzyć pozostałe długi.
To rozwiązanie systemowe — porządkuje sytuację w sposób, którego negocjacje i skargi same w sobie nie zapewniają. Czy jest dla Ciebie odpowiednie, zależy od konkretnych okoliczności: liczby wierzycieli, źródła zadłużenia, COMI w Polsce. Pełny poradnik dla Ukraińców: Czy obywatel Ukrainy może ogłosić upadłość konsumencką w Polsce?
Przykład z praktyki: Pan Wasyl z Wrocławia
Pan Wasyl mieszka we Wrocławiu od 2020 roku. Pracuje jako kierowca w firmie transportowej — legalna umowa o pracę, ok. 5 500 zł netto.
W latach 2022-2024 zaciągnął kredyt gotówkowy (28 tys. zł), kartę kredytową (8 tys. zł) i sześć chwilówek (łącznie 22 tys. zł). Razem 58 tys. zł długu.
Od stycznia 2025 komornik zajmował mu pensję — co miesiąc tracił 1 700 zł. Zostawało mu 3 800 zł na utrzymanie rodziny, żony i dwojga dzieci w Polsce.
Co zrobił: w marcu 2025 zgłosił się do kancelarii. Po czterech miesiącach przygotowania dokumentów złożyliśmy wniosek o upadłość. Sąd ogłosił upadłość we wrześniu 2025. Komornik zaprzestał zajmowania pensji. Pan Wasyl płaci do sądu 500 zł miesięcznie w ramach planu spłaty — znacznie mniej, niż wcześniej zajmowane 1 700 zł. We wrześniu 2028, po zakończeniu planu spłaty, pozostałe długi mogą zostać umorzone.
Podsumowanie — co warto zrobić?
Jeśli komornik prowadzi już wobec Ciebie egzekucję, warto rozważyć wszystkie dostępne opcje. Negocjacje z jednym wierzycielem, skarga przy nieprawidłowościach komornika, lub w przypadku wielu długów — upadłość konsumencka. Każda z tych dróg ma swoje miejsce, ale różni się skutkami i czasem realizacji.
Pierwszym krokiem warto zrobić konsultację z radcą prawnym, który oceni Twoją konkretną sytuację — liczbę długów, dochody, COMI w Polsce. Im wcześniej zaczniesz działać, tym lepiej dla Twojej sytuacji finansowej.
❓ Najczęściej zadawane pytania
Tak. Jeżeli obywatel Ukrainy ma dług egzekwowany w Polsce, komornik może zająć rachunek bankowy prowadzony w polskim banku. Nie ma przy tym znaczenia samo obywatelstwo, ale istnienie tytułu wykonawczego i majątku lub dochodu w Polsce.
Tak. Jeżeli dłużnik pracuje legalnie w Polsce, komornik może skierować egzekucję do wynagrodzenia. Pracodawca otrzymuje wtedy pismo od komornika i musi stosować zasady potrąceń przewidziane w polskim prawie.
Nie. PESEL UKR nie chroni automatycznie przed egzekucją komorniczą. Może ułatwiać identyfikację osoby w systemach administracyjnych, ale nie blokuje działań komornika, jeżeli istnieje podstawa do egzekucji.
Co do zasady nie. Świadczenie 800+ ma charakter świadczenia rodzinnego i podlega szczególnej ochronie przed egzekucją. W praktyce warto jednak pilnować, na jakie konto wpływa świadczenie i reagować, jeśli bank lub komornik błędnie potraktuje środki.
To zależy od sytuacji. Warto sprawdzić, z jakiego długu wynika egzekucja, czy kwoty są prawidłowe i czy zajęcie obejmuje środki chronione. Jeżeli długów jest więcej i nie da się ich spłacać, można rozważyć omówienie sytuacji z radcą prawnym, także pod kątem upadłości konsumenckiej w Polsce.
Nie jesteś pewien jak to dotyczy Twojej sytuacji?
Skontaktuj się z radcą prawnym Danielem Łupińskim w celu bezpłatnej analizy Twojej sprawy.
Bezpłatna Analiza Sprawy