
Dokumenty do upadłości konsumenckiej w Warszawie
📑 Spis treści
- Dlaczego dokumenty są tak ważne przy upadłości konsumenckiej?
- Jakie dokumenty dotyczące długów trzeba przygotować?
- Czy trzeba przygotować dokumenty od komornika?
- Jakie dokumenty majątkowe są potrzebne?
- Jakie dokumenty dochodowe trzeba zebrać?
- Jakie dokumenty dotyczące kosztów życia są potrzebne?
- Jakie dokumenty rodzinne i życiowe mogą mieć znaczenie?
- Czy dokumenty do upadłości konsumenckiej w Warszawie różnią się od innych miast?
- Czy wniosek o upadłość składa się papierowo czy przez KRZ?
- Jak uporządkować dokumenty przed rozmową z radcą prawnym?
- Jakie błędy najczęściej pojawiają się przy dokumentach?
- Przykład z praktyki: Pani Anna z Warszawy
- Czy trzeba znać dokładną kwotę każdego długu?
- Czy warto przygotować listę kontrolną dokumentów?
- Podsumowanie — jakie dokumenty przygotować do upadłości w Warszawie?
Masz złożyć wniosek o upadłość konsumencką w Warszawie i nie wiesz, jakie dokumenty przygotować? To bardzo częsty problem. Osoby zadłużone zwykle mają pisma z banków, firm pożyczkowych, komorników, sądu, ZUS albo urzędu skarbowego, ale nie wiedzą, które z nich są naprawdę potrzebne.
Krótka odpowiedź: dokumenty do upadłości konsumenckiej Warszawa powinny pokazywać cztery rzeczy — długi, majątek, dochody i sytuację życiową. Im lepiej są uporządkowane, tym łatwiej przygotować wniosek i wyjaśnić sądowi, skąd wzięła się niewypłacalność.
Dlaczego dokumenty są tak ważne przy upadłości konsumenckiej?
Wniosek o upadłość konsumencką nie jest tylko formularzem z danymi osobowymi. To opis całej sytuacji finansowej dłużnika: kto jest wierzycielem, ile wynosi zadłużenie, jaki jest majątek, jakie są dochody, jakie koszty utrzymania ponosi dłużnik i dlaczego nie jest w stanie regulować zobowiązań.
Jeżeli dokumenty są niepełne, niespójne albo chaotyczne, trudniej przygotować dobre uzasadnienie. Może pojawić się ryzyko braków formalnych, pominięcia wierzyciela albo niejasnego opisu sytuacji. Dlatego przed samym złożeniem wniosku warto najpierw przejść przez etap porządkowania dokumentów.
Jeżeli chcesz zobaczyć cały proces szerzej, pomocny będzie również artykuł: jak złożyć wniosek o upadłość konsumencką krok po kroku.
Jakie dokumenty dotyczące długów trzeba przygotować?
Najważniejsza część dokumentacji to dokumenty dotyczące zadłużenia. Sąd musi wiedzieć, komu dłużnik jest winien pieniądze, z jakiego tytułu, w jakiej wysokości i czy wobec dłużnika były już prowadzone postępowania sądowe albo egzekucyjne.
Dokumenty dotyczące wierzycieli i zobowiązań
- umowy kredytów bankowych,
- umowy pożyczek i chwilówek,
- harmonogramy spłat,
- wypowiedzenia umów kredytowych lub pożyczkowych,
- wezwania do zapłaty,
- pisma z firm windykacyjnych,
- nakazy zapłaty, wyroki i postanowienia sądowe,
- pisma od komornika,
- zawiadomienia o zajęciu konta lub wynagrodzenia,
- zestawienia sald zadłużenia, jeżeli wierzyciel je udostępnił,
- raporty BIK, BIG, KRD albo ERIF, jeśli są dostępne.
Nie trzeba mieć idealnej dokumentacji do każdego długu, ale trzeba zrobić wszystko, aby lista wierzycieli była jak najpełniejsza. Pominięcie wierzyciela może później komplikować sprawę, zwłaszcza jeśli dług był znany, ale nie został wpisany do wniosku.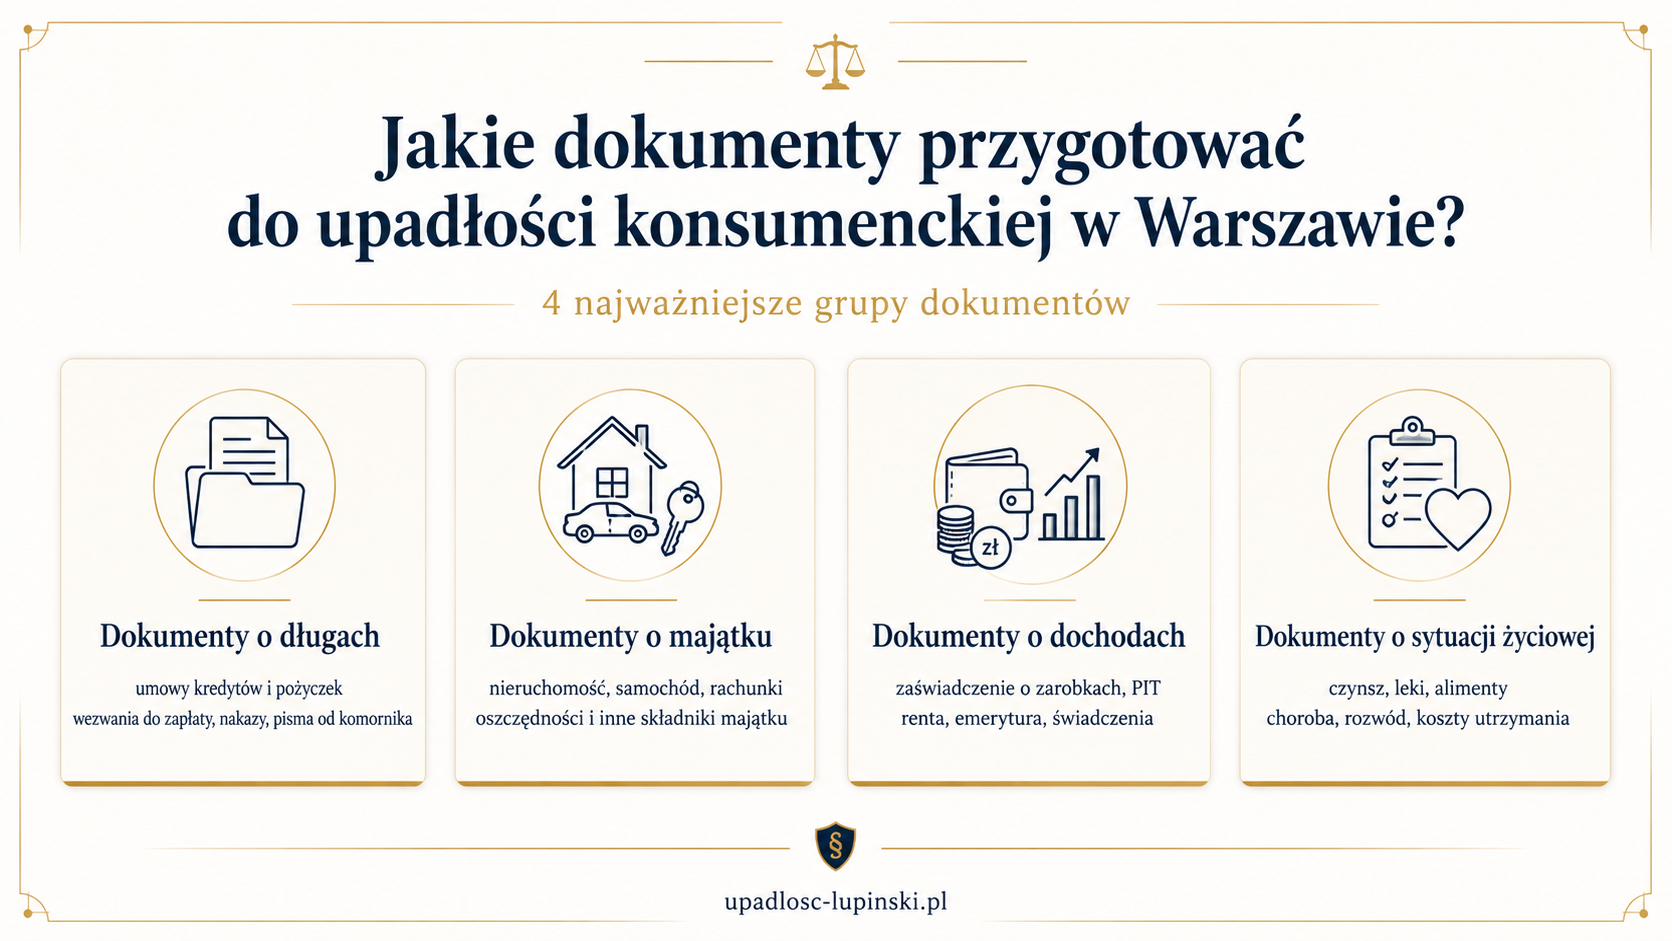
Czy trzeba przygotować dokumenty od komornika?
Tak, jeżeli komornik prowadził lub nadal prowadzi egzekucję. Pisma komornicze pokazują, kto jest wierzycielem, jaka jest sygnatura sprawy, jaka kwota jest egzekwowana i jakie składniki majątku zostały zajęte.
Warto przygotować zwłaszcza zawiadomienia o wszczęciu egzekucji, zajęciu rachunku bankowego, zajęciu wynagrodzenia, zajęciu świadczeń lub korespondencję dotyczącą kosztów egzekucyjnych.
Jeżeli dłużnik nie ma wszystkich pism, można odtworzyć część informacji z korespondencji e-mail, historii rachunku bankowego, danych z konta w systemie sądowym lub z raportów zadłużenia. Ważne, aby nie zgadywać kwot i wierzycieli, tylko możliwie rzetelnie zebrać dane.
Jakie dokumenty majątkowe są potrzebne?
Druga grupa dokumentów dotyczy majątku. W upadłości konsumenckiej trzeba wskazać, czy dłużnik ma nieruchomość, samochód, oszczędności, wartościowe ruchomości, udziały, wierzytelności albo inne składniki majątku.
Dokumenty dotyczące majątku
- numer księgi wieczystej nieruchomości,
- akt notarialny zakupu mieszkania, domu lub działki, jeżeli jest dostępny,
- umowa kredytu hipotecznego,
- dokumenty dotyczące samochodu, motocykla lub innego pojazdu,
- umowa leasingu, jeżeli dotyczy,
- informacja o oszczędnościach, lokatach i rachunkach bankowych,
- dokumenty dotyczące udziałów w spółkach, jeśli dłużnik je posiada,
- informacje o wartościowych składnikach majątku, np. sprzęcie, maszynach, wierzytelnościach.
Brak majątku nie wyklucza złożenia wniosku o upadłość konsumencką. Trzeba jednak jasno pokazać, czy majątek istnieje, czy nie, i czy dłużnik posiada coś, co mogłoby wejść do masy upadłości.
Jakie dokumenty dochodowe trzeba zebrać?
Sąd analizuje nie tylko wysokość zadłużenia, ale także realną sytuację dochodową dłużnika. Chodzi o to, aby ocenić, czy dłużnik ma możliwość spłaty zobowiązań, a jeśli nie — z czego to wynika.
Dokumenty dotyczące dochodów
- zaświadczenie o zatrudnieniu i wynagrodzeniu,
- umowa o pracę, umowa zlecenia lub umowa o dzieło,
- PIT za ostatni rok, jeżeli jest dostępny,
- decyzja o rencie, emeryturze lub świadczeniu,
- decyzje z MOPS, ZUS lub innych instytucji,
- potwierdzenia wpływów na konto bankowe,
- informacja o alimentach otrzymywanych lub płaconych,
- dokumenty dotyczące utraty pracy, jeśli miała wpływ na zadłużenie.
Jeżeli sytuacja dłużnika zmieniała się w czasie, warto przygotować dokumenty pokazujące tę zmianę. Inaczej wygląda sprawa osoby, która od lat ma stały dochód, a inaczej osoby, która straciła pracę, zachorowała, przeszła rozwód albo przez pewien czas utrzymywała rodzinę z pożyczek.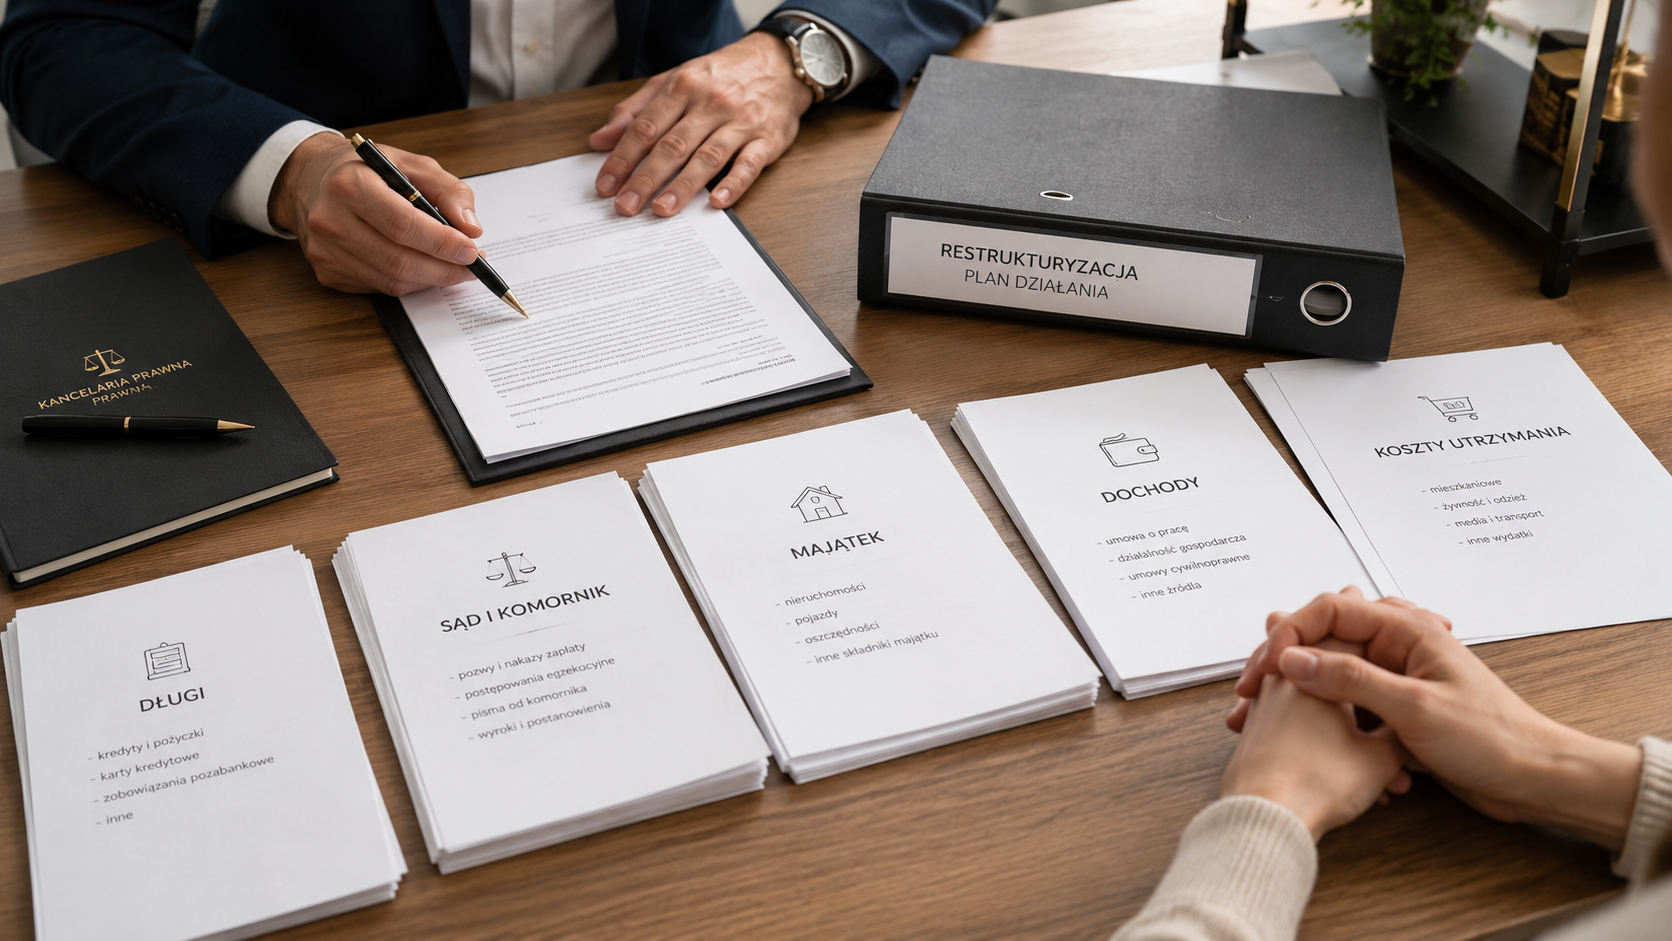
Jakie dokumenty dotyczące kosztów życia są potrzebne?
Koszty życia są szczególnie ważne w dużych miastach, takich jak Warszawa. Czynsz, najem, opłaty za media, transport, leczenie, opieka nad dziećmi i codzienne utrzymanie mogą mieć znaczenie przy ocenie sytuacji dłużnika.
Dokumenty i informacje o kosztach utrzymania
- umowa najmu mieszkania,
- potwierdzenie wysokości czynszu,
- rachunki za media,
- koszty dojazdów do pracy lub leczenia,
- rachunki za leki i leczenie,
- koszty utrzymania dzieci,
- alimenty,
- koszty przedszkola, szkoły, opieki lub rehabilitacji,
- stałe opłaty niezbędne do normalnego funkcjonowania.
Nie chodzi o to, aby zbierać każdy paragon z ostatnich lat. Chodzi o rzetelne pokazanie miesięcznych kosztów życia. Jeżeli koszty są wysokie, warto umieć je wyjaśnić i udokumentować.
Jakie dokumenty rodzinne i życiowe mogą mieć znaczenie?
Upadłość konsumencka nie jest oceniana wyłącznie przez pryzmat liczb. Znaczenie może mieć również sytuacja rodzinna, zdrowotna i życiowa dłużnika. Dlatego czasami potrzebne są dokumenty, które nie wyglądają jak dokumenty finansowe, ale pomagają zrozumieć całą sprawę.
Dokumenty życiowe i rodzinne
- akt małżeństwa, jeżeli znaczenie ma majątek wspólny,
- wyrok rozwodowy lub separacyjny, jeśli dotyczy,
- orzeczenie o alimentach,
- orzeczenie o niepełnosprawności,
- dokumentacja medyczna, jeżeli choroba wpłynęła na zadłużenie,
- decyzje dotyczące świadczeń rodzinnych,
- dokumenty dotyczące osób pozostających na utrzymaniu dłużnika.
Jeżeli zadłużenie powstało po chorobie, utracie pracy, rozwodzie, śmierci bliskiej osoby albo rozpadzie działalności gospodarczej, dokumenty powinny pomóc odtworzyć tę historię. Sąd musi zrozumieć, dlaczego doszło do niewypłacalności, a nie tylko zobaczyć listę długów.
Czy dokumenty do upadłości konsumenckiej w Warszawie różnią się od innych miast?
Podstawowe dokumenty wynikają z rodzaju sprawy, a nie z samego miasta. Osoba składająca wniosek w Warszawie musi więc przygotować podobne grupy dokumentów jak dłużnik z innego regionu: długi, majątek, dochody, koszty i sytuację życiową.
Warszawa ma jednak swoją praktyczną specyfikę. Sprawy upadłościowe są rozpoznawane w sądzie przy ul. Czerniakowskiej, a w dużym ośrodku sądowym szczególnie ważne jest uporządkowanie materiału już na początku. Im bardziej przejrzysty wniosek i załączniki, tym mniejsze ryzyko niepotrzebnego chaosu.
Więcej o lokalnym kontekście opisuje artykuł: upadłość konsumencka w Warszawie – specyfika postępowania w stolicy.
Aktualne informacje organizacyjne dotyczące sądu przy ul. Czerniakowskiej warto każdorazowo sprawdzać na stronie Sądu Rejonowego dla m.st. Warszawy w Warszawie.
Czy wniosek o upadłość składa się papierowo czy przez KRZ?
Obecnie w praktyce bardzo duże znaczenie ma system elektroniczny. Wnioski i pisma w postępowaniach upadłościowych są powiązane z Krajowym Rejestrem Zadłużonych, czyli systemem teleinformatycznym obsługującym między innymi postępowania upadłościowe.
Co to oznacza w praktyce? Nawet jeśli klient przynosi dokumenty w papierowej teczce, kancelaria musi je uporządkować tak, aby można było przygotować wniosek i załączniki w sposób czytelny dla sądu. Dokumenty powinny być opisane, możliwe do zeskanowania i logicznie pogrupowane.
Jeżeli sprawa jest prowadzona zdalnie, dokumenty można zwykle przekazać w formie skanów lub zdjęć dobrej jakości. Ważne, aby były czytelne, pełne i nieucięte. Szerzej opisuje to artykuł: upadłość konsumencka online – czy można ogłosić upadłość zdalnie?.
Jak uporządkować dokumenty przed rozmową z radcą prawnym?
Najlepiej nie zaczynać od szukania idealnego formularza, ale od prostego podziału dokumentów na grupy. Dzięki temu rozmowa z radcą prawnym jest bardziej konkretna, a analiza sprawy szybsza.
Praktyczny podział dokumentów
- Folder 1: długi — banki, chwilówki, pożyczki, pisma windykacyjne, nakazy zapłaty.
- Folder 2: komornik i sąd — egzekucje, sygnatury spraw, zajęcia konta i wynagrodzenia.
- Folder 3: majątek — nieruchomości, pojazdy, oszczędności, leasing, wartościowe rzeczy.
- Folder 4: dochody — wynagrodzenie, świadczenia, PIT, renta, emerytura.
- Folder 5: koszty życia — mieszkanie, leki, dzieci, alimenty, dojazdy, leczenie.
- Folder 6: sytuacja osobista — małżeństwo, rozwód, choroba, niepełnosprawność, utrata pracy.
Taki podział pomaga szybko sprawdzić, czego brakuje. Jeżeli nie masz jakiegoś dokumentu, nie oznacza to jeszcze, że sprawy nie da się przygotować. Ważne jest jednak, aby wiedzieć, czego brakuje i dlaczego.
Jakie błędy najczęściej pojawiają się przy dokumentach?
Najczęstszy błąd to przekonanie, że wystarczy ogólna lista długów. W rzeczywistości sąd potrzebuje pełniejszego obrazu: skąd wzięły się zobowiązania, jakie są ich kwoty, czy były sprawy sądowe, czy działa komornik i czy dłużnik ma realną możliwość spłaty.
Najczęstsze problemy
- brak pełnej listy wierzycieli,
- pominięcie dawnych chwilówek,
- brak pism od komornika,
- brak informacji o nakazach zapłaty,
- nieaktualne kwoty zadłużenia,
- brak dokumentów o dochodach,
- zaniżone koszty utrzymania,
- nieopisanie przyczyn niewypłacalności,
- chaotyczne załączniki bez nazw i kolejności.
W takich sytuacjach pomocna jest wstępna analiza dokumentów. Nie chodzi o obiecanie konkretnego wyniku, ale o sprawdzenie, czy materiał jest kompletny i co trzeba uzupełnić przed złożeniem wniosku.
Przykład z praktyki: Pani Anna z Warszawy
Pani Anna z Warszawy miała kilka kredytów bankowych, dwie chwilówki, jedną sprawę u komornika i zaległości po dawnym najmie mieszkania. Na początku była przekonana, że ma „wszystkie dokumenty”, ale po analizie okazało się, że brakuje nakazu zapłaty, aktualnego salda jednej pożyczki i dokumentów potwierdzających koszty leczenia.
Sprawa nie była przez to niemożliwa do przygotowania. Trzeba było jednak odtworzyć brakujące informacje: sprawdzić korespondencję, przeanalizować historię rachunku, zebrać pisma od komornika i uporządkować wydatki. Dopiero wtedy można było przygotować spójny opis sytuacji.
Ten przykład dobrze pokazuje, że dokumenty do upadłości konsumenckiej Warszawa to nie tylko „załączniki do formularza”. To materiał, który pozwala sądowi zobaczyć pełną historię zadłużenia i aktualną sytuację dłużnika.
Czy trzeba znać dokładną kwotę każdego długu?
Najlepiej podać jak najbardziej aktualne kwoty, ale w praktyce nie zawsze jest to łatwe. Dług może rosnąć przez odsetki, koszty procesu, koszty egzekucyjne albo opłaty dodatkowe. Dlatego warto zebrać najnowsze dostępne pisma i raporty.
Jeżeli kwota nie jest pewna, trzeba zachować ostrożność i nie wpisywać danych „na oko”. Lepiej pokazać źródło informacji: pismo wierzyciela, raport, nakaz zapłaty, zawiadomienie komornika albo historię korespondencji. Radca prawny może pomóc ocenić, jak taką informację bezpiecznie ująć we wniosku.
Podstawowe zasady postępowania upadłościowego wynikają z Prawa upadłościowego. W praktyce najważniejsze jest jednak to, aby opis sytuacji był rzetelny i możliwy do zweryfikowania.
Czy warto przygotować listę kontrolną dokumentów?
Tak. Lista kontrolna ułatwia sprawdzenie, które dokumenty już są, czego brakuje i co trzeba jeszcze uzyskać. Przy wielu wierzycielach bez checklisty łatwo pominąć dawną pożyczkę, starą sprawę sądową albo dokument dotyczący majątku.
Krótka lista kontrolna
- lista wszystkich wierzycieli,
- umowy kredytów i pożyczek,
- nakazy zapłaty, wyroki i postanowienia,
- pisma od komornika,
- raport BIK / BIG / KRD, jeśli dostępny,
- dokumenty majątkowe,
- dokumenty dochodowe,
- koszty utrzymania,
- dokumenty rodzinne i zdrowotne,
- opis przyczyn zadłużenia,
- informacja, czego brakuje i dlaczego.
Jeżeli chcesz skorzystać z pomocy kancelarii przy uporządkowaniu dokumentów i przygotowaniu wniosku, sprawę można omówić w ramach kontaktu z kancelarią prowadzącą sprawy o upadłość konsumencką w Warszawie.
Podsumowanie — jakie dokumenty przygotować do upadłości w Warszawie?
Dokumenty do upadłości konsumenckiej Warszawa powinny pokazywać pełną sytuację dłużnika: długi, majątek, dochody, koszty utrzymania i okoliczności życiowe. Nie chodzi o stworzenie najgrubszego segregatora, ale o przygotowanie materiału, który jest kompletny, czytelny i logiczny.
Najważniejsze są dokumenty dotyczące wierzycieli, pism sądowych i komorniczych, majątku, dochodów oraz kosztów życia. W sprawach warszawskich warto dodatkowo zadbać o szczególny porządek w załącznikach, ponieważ sprawy trafiają do dużego sądu i chaotyczny materiał może utrudnić analizę.
Dobrym pierwszym krokiem jest spokojne zebranie dokumentów, podzielenie ich na grupy i omówienie sytuacji z radcą prawnym. Każda sprawa wymaga indywidualnej oceny — zwłaszcza wtedy, gdy brakuje części dokumentów albo zadłużenie narastało przez wiele lat.
CZĘŚĆ E — OBRAZY❓ Najczęściej zadawane pytania
Najważniejsze są dokumenty dotyczące długów, majątku, dochodów, kosztów utrzymania i sytuacji życiowej. Warto przygotować umowy kredytowe, pisma od komornika, nakazy zapłaty, dokumenty dochodowe oraz informacje o majątku.
Nie zawsze. Brak części dokumentów nie musi blokować sprawy, ale trzeba wiedzieć, czego brakuje i dlaczego. Im pełniejsza dokumentacja, tym łatwiej przygotować rzetelny wniosek.
Tak. Pisma od komornika pomagają ustalić wierzyciela, sygnaturę sprawy, wysokość egzekwowanego długu i rodzaj zajęcia. Są szczególnie ważne, jeśli doszło do zajęcia konta lub wynagrodzenia.
Tak. Postępowania upadłościowe są obecnie powiązane z Krajowym Rejestrem Zadłużonych. Dokumenty powinny być przygotowane czytelnie, aby można było dołączyć je do wniosku i przedstawić sądowi pełny obraz sprawy.
Tak. Radca prawny może przeanalizować dokumenty, wskazać braki i pomóc przygotować wniosek w sposób spójny z sytuacją dłużnika. Nie gwarantuje to wyniku sprawy, ale zmniejsza ryzyko chaosu i pominięcia ważnych informacji.
Nie jesteś pewien jak to dotyczy Twojej sytuacji?
Skontaktuj się z radcą prawnym Danielem Łupińskim w celu bezpłatnej analizy Twojej sprawy.
Bezpłatna Analiza Sprawy

